Dividende aus der eigenen Firma: So gehört sie in die Steuererklärung
annyway GmbH · Veröffentlicht: September 2026
Zahlt dir deine GmbH oder AG eine Dividende, zeigt sich das in deiner privaten Steuererklärung beim Einkommen und beim Vermögen. Ab 10 Prozent Beteiligung wird die Dividende nur teilweise besteuert. Die Verrechnungssteuer forderst du zurück.
Vom Beschluss bis aufs Konto
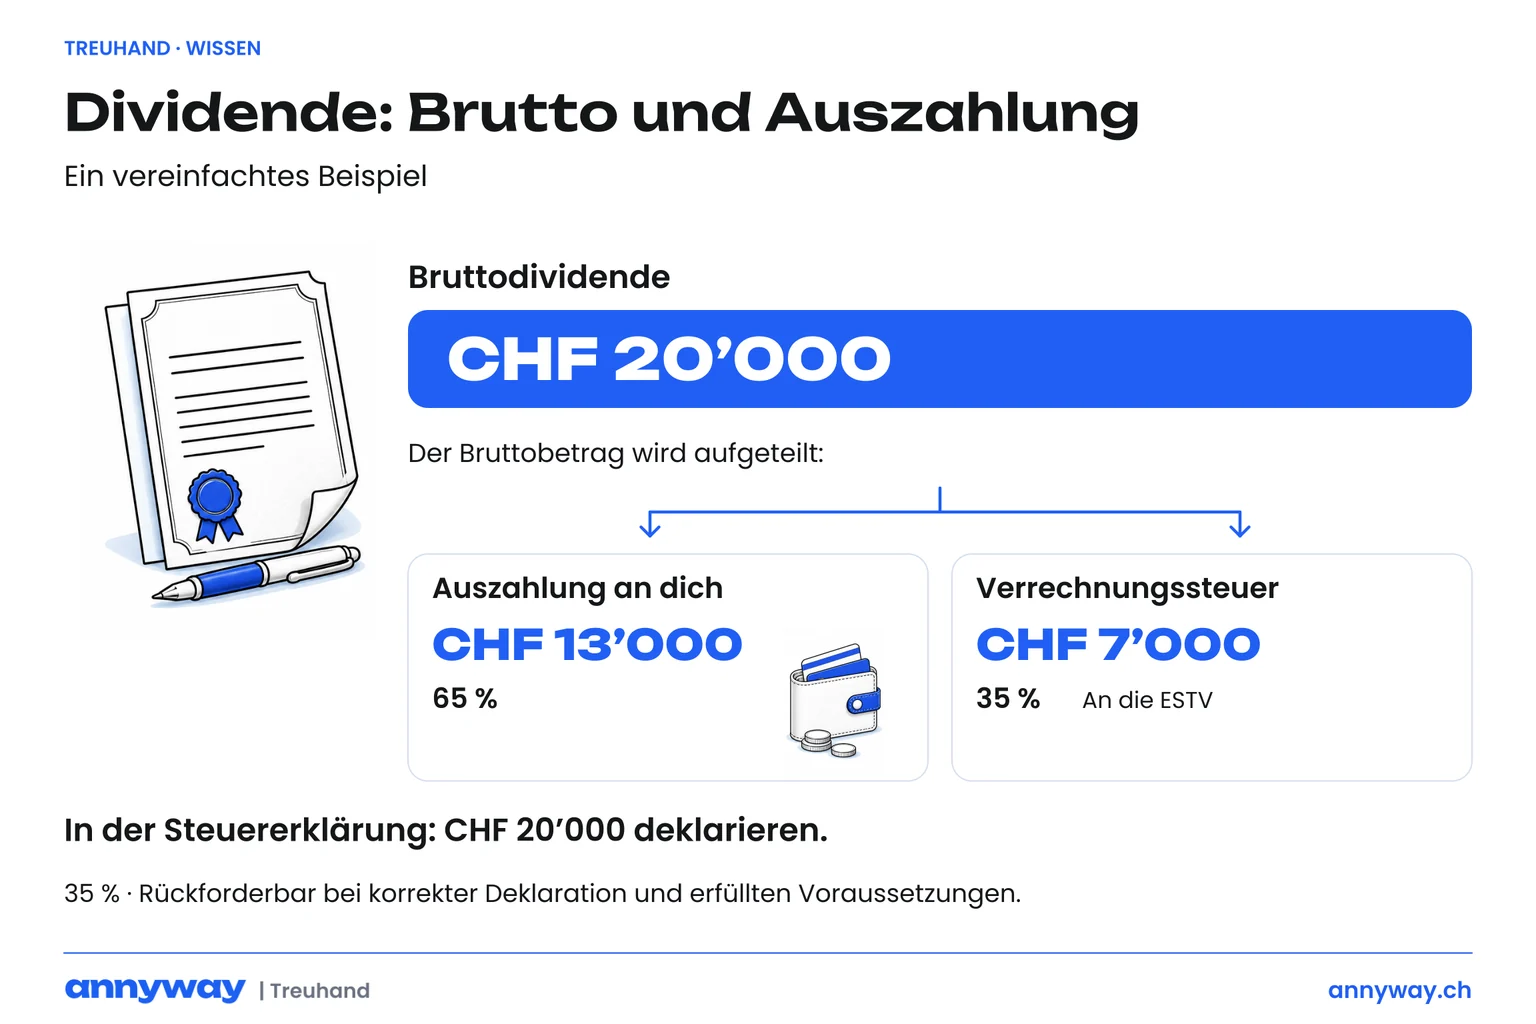
Eine Dividende beschliesst die Generalversammlung, gestützt auf die Jahresrechnung der Gesellschaft. Bevor das Geld zu dir kommt, zieht die Gesellschaft 35 Prozent Verrechnungssteuer ab und liefert sie der Eidgenössischen Steuerverwaltung ab. Bei einer Dividende von CHF 20’000 erhältst du also CHF 13’000. CHF 7’000 gehen als Verrechnungssteuer an den Bund.
In der Steuererklärung steht der ganze Betrag
Im Wertschriftenverzeichnis deklarierst du die ganze Dividende, im Beispiel CHF 20’000, nicht nur die Auszahlung. Mit dieser Deklaration forderst du die Verrechnungssteuer zurück. Das Steueramt rechnet sie dir an. Fehlt die Dividende in der Erklärung, kann dieser Anspruch verloren gehen.
Bild mit KI erstelltKI
Teilbesteuerung ab 10 Prozent Beteiligung
Hältst du mindestens 10 Prozent des Aktien- oder Stammkapitals, wird die Dividende beim Einkommen nur teilweise besteuert:
Steuer
Steuerbarer Anteil
Bei CHF 20’000 Dividende
Direkte Bundessteuer
70 %
CHF 14’000
Staats- und Gemeindesteuern Kanton Zürich
50 %
CHF 10’000
Die anderen Kantone legen ihren Anteil selbst fest, mindestens 50 Prozent. Liegt deine Beteiligung unter 10 Prozent, ist die ganze Dividende steuerbar. Die Verrechnungssteuer forderst du auf dem ganzen Bruttoertrag zurück, wenn du die Dividende ordnungsgemäss deklarierst.
Die Beteiligung im Vermögen
Deine Anteile an der Gesellschaft gehören ebenfalls ins Wertschriftenverzeichnis. Für Aktien und Stammanteile ohne Börsenkurs legen die Steuerbehörden den Steuerwert fest, gestützt auf die Jahresrechnung der Gesellschaft. Auch deshalb sollte die Jahresrechnung fertig sein, bevor die private Erklärung entsteht.
Die richtige Reihenfolge
Jahresrechnung der Gesellschaft abschliessen.
Dividende beschliessen und die Verrechnungssteuer abrechnen.
Ob Lohn oder Dividende und wie du Zahlungen zwischen dir und der Gesellschaft sauber begründest, zeigt der Beitrag Privat und Geschäft trennen.
Was wir übernehmen
Bei uns entstehen die Jahresrechnung deiner Gesellschaft, die Abrechnung der Verrechnungssteuer und deine private Steuererklärung aus einer Hand. So stimmen die Zahlen auf beiden Seiten überein. Frag ein Erstgespräch an.
Nach der Einreichung kommt die Veranlagung, im Kanton Zürich als Einschätzungsentscheid und als Veranlagungsverfügung. Vergleiche sie mit deiner Erklärung und schick sie uns. Für eine Einsprache…
Für jede Liegenschaft wählst du jedes Jahr neu: den Pauschalabzug oder die tatsächlichen Kosten. Abziehbar ist, was den Wert erhält, nicht was ihn vermehrt. Damit die…
Für die private Steuererklärung brauchen wir deine Unterlagen und den Brief mit deinen Zugangsdaten. Wir bereiten die Erklärung vor, du prüfst sie und gibst sie frei.…
Sollen wir uns deine Zahlen ansehen?
In einem kurzen Gespräch klären wir, was du brauchst und womit du rechnen kannst. Unverbindlich und kostenlos.