Privat und Geschäft trennen: Wo die Grenze verläuft
annyway GmbH · Veröffentlicht: September 2026
Private Ausgaben gehören nicht in den Geschäftsaufwand. Werden sie über das Geschäftskonto bezahlt, müssen sie trotzdem korrekt verbucht werden. Bei der Einzelfirma machst du Entnahmen und Einlagen über das Privatkonto sichtbar. Bei einer GmbH oder AG braucht jede Zahlung an dich einen nachvollziehbaren Grund.
Eine Zahlung sagt noch nichts über den Aufwand
Du bezahlst einen privaten Einkauf mit der Geschäftskarte. Das Geld ist weg, aber der Betrag gehört deshalb nicht in den Geschäftsaufwand. Die Buchhaltung muss zeigen, wofür du bezahlt hast und wem die Ausgabe zuzurechnen ist.
Bei einer Einzelfirma und bei einer GmbH ist das nicht derselbe Vorgang. Die GmbH hat eigenes Vermögen. Deshalb ist es besonders wichtig, Zahlungen an dich und Zahlungen für dich sauber zu begründen.
Bei der Einzelfirma: Entnahmen über das Privatkonto
Bezahlst du private Ausgaben vom Geschäftskonto, erfasst du sie als Privatentnahme. Legst du eigenes Geld für den Betrieb ein, ist es eine Privateinlage. Ein Privatkonto in der Buchhaltung macht beide Bewegungen sichtbar.
Wichtig sind drei Unterschiede:
Deine Entnahme ist kein Lohn. Sie senkt den Geschäftsgewinn nicht.
Private Rechnungen sind kein Geschäftsaufwand. Das gilt auch dann, wenn du sie mit der Geschäftskarte bezahlt hast.
AHV-Beiträge auf selbständigem Erwerbseinkommen richten sich nicht nach deinen Entnahmen. Der Saldo auf dem Geschäftskonto sagt deshalb wenig darüber, was später für Steuern und Sozialversicherungen anfällt.
GmbH und AG: vier typische Arten von Zahlungen
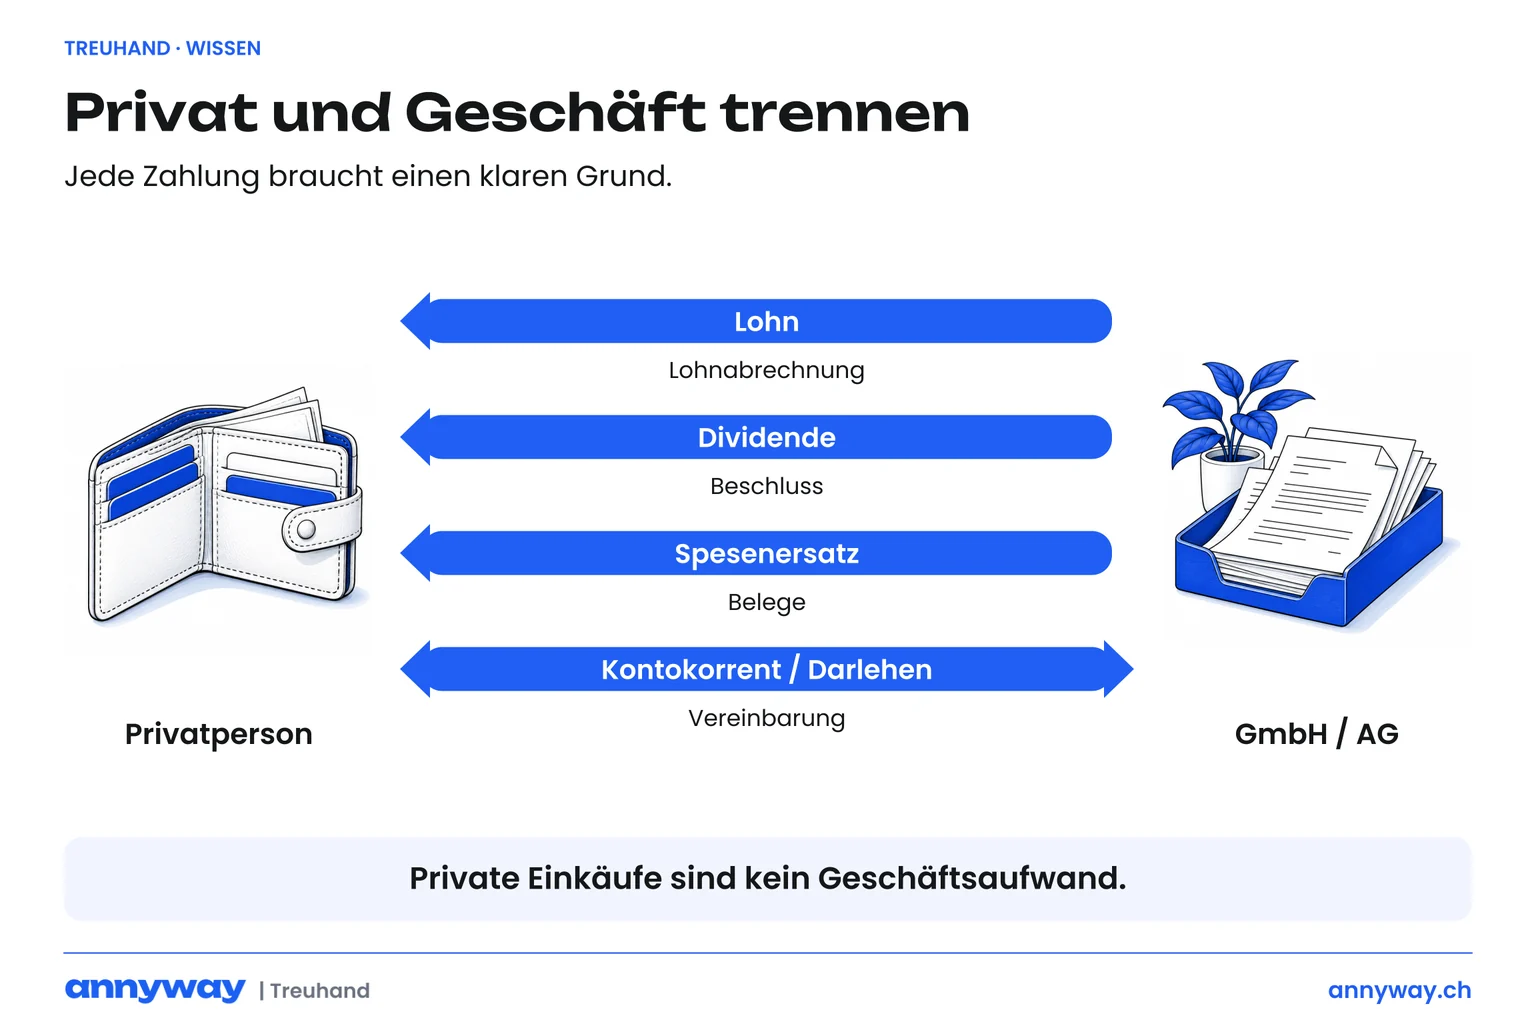
Die Gesellschaft hat eigenes Vermögen. Für eine Zahlung an dich braucht es einen nachvollziehbaren Grund. Vier Fälle kommen häufig vor:
Bild mit KI erstelltKI
Zahlung
Was dahintersteht
Worauf du achten solltest
Lohn
Entgelt für deine Arbeit
Lohnabrechnung, Sozialversicherungen und Lohnausweis
Dividende
Ausschüttung von Gewinn
Beschluss der zuständigen Versammlung und Verrechnungssteuer
Spesenersatz
Rückzahlung geschäftlicher Auslagen, die du vorgestreckt hast
geschäftlicher Zweck und Belege oder ein anwendbares Spesenreglement
Kontokorrent
Zwischenkonto für Zahlungen zwischen dir und der Gesellschaft
Saldo und Grund der Zahlungen klären; bei Darlehen Zinsen und Bedingungen prüfen
Das sind typische Fälle, keine abschliessende Liste. Unter bestimmten Voraussetzungen kann eine Gesellschaft zum Beispiel auch Kapitaleinlagen zurückzahlen. Eine Überweisung vom Firmenkonto wird nicht allein durch ihre Beschriftung zu Lohn, Spesen oder Dividende.
Beim Kontokorrent lohnt sich zuerst die Frage: Schuldest du der Gesellschaft Geld, oder schuldet sie dir Geld? Die ESTV unterscheidet bei Darlehen an Beteiligte und Darlehen von Beteiligten zwischen Mindest- und Höchstzinsen. Auch ein kleiner Saldo ist nicht automatisch unproblematisch. Werden private Ausgaben der Gesellschaft belastet und bleiben ungeklärt, kann eine geldwerte Leistung zur Diskussion stehen. Kläre deshalb die Buchungen und den Saldo, bevor sich mehrere Perioden ansammeln.
Privatanteile: wenn du etwas doppelt nutzt
Ein Telefonvertrag, ein Fahrzeug oder ein Raum zu Hause kann geschäftlich und privat genutzt werden. Entscheidend ist, die geschäftliche Nutzung zu begründen und den privaten Teil passend zu behandeln.
Geschäftsfahrzeug: Stellt eine GmbH oder AG einer angestellten Person ein Fahrzeug auch privat zur Verfügung und trägt die Firma die üblichen Kosten, beträgt der Privatanteil nach der Pauschalmethode im Lohnausweis monatlich 0.9 Prozent des Kaufpreises inklusive Sonderausstattung, aber ohne MWST, mindestens CHF 150. Der Arbeitsweg ist darin enthalten. Unter den vorgesehenen Bedingungen kann stattdessen die tatsächliche Privatnutzung mit einem Bordbuch erfasst werden. Für eine Einzelfirma und für die MWST prüfst du die Behandlung gesondert.
Telefon und Internet: Bezahlt der Betrieb einen Anschluss, den du auch privat nutzt, halte den geschäftlichen Anteil nachvollziehbar fest. Eine frei gewählte Pauschale ist keine Erklärung für die Aufteilung.
Arbeitszimmer: Dass du zu Hause arbeitest, macht deine Wohnkosten noch nicht zu Geschäftsaufwand. Bei einer Einzelfirma ist ein geschäftlicher Anteil zu begründen. Bist du angestellt und möchtest in Zürich Kosten in deiner privaten Steuererklärung geltend machen, verlangt das Steueramt unter anderem eine überwiegende berufliche Nutzung und eine Bestätigung des Arbeitgebers. Der effektive Abzug lässt sich nicht zusätzlich zur Pauschale für übrige Berufskosten beanspruchen.
Fünf Gewohnheiten, die Arbeit sparen
Ein Geschäftskonto nutzen. Bezahle Privates möglichst vom privaten Konto.
Eine eigene Karte verwenden. So lassen sich geschäftliche Zahlungen leichter zuordnen.
Mischbelege gleich aufteilen. Notiere bei einem Einkauf mit privaten und geschäftlichen Positionen, was wozu gehört.
Bezüge und offene Salden regelmässig prüfen. Bei der GmbH oder AG klärst du den Grund einer Zahlung, bevor das Kontokorrent anwächst.
Geschäftliche Belege mit Zweck ablegen. Ein Kontoauszug zeigt die Zahlung, aber oft nicht, was gekauft wurde.
Wenn doch etwas durcheinandergeraten ist, lässt sich vieles bereinigen. Wie aufwendig das wird, hängt von den Belegen und den betroffenen Perioden ab.
Was wir übernehmen
Wir ordnen die Buchungen, klären Privatanteile und machen offene Salden nachvollziehbar. Beim Jahresabschluss halten wir fest, welche Positionen noch eine Entscheidung oder einen Beleg brauchen. Frag ein Erstgespräch an.
Nach der Einreichung kommt die Veranlagung, im Kanton Zürich als Einschätzungsentscheid und als Veranlagungsverfügung. Vergleiche sie mit deiner Erklärung und schick sie uns. Für eine Einsprache…
Für jede Liegenschaft wählst du jedes Jahr neu: den Pauschalabzug oder die tatsächlichen Kosten. Abziehbar ist, was den Wert erhält, nicht was ihn vermehrt. Damit die…
Zahlt dir deine GmbH oder AG eine Dividende, zeigt sich das in deiner privaten Steuererklärung beim Einkommen und beim Vermögen. Ab 10 Prozent Beteiligung wird die…
Sollen wir uns deine Zahlen ansehen?
In einem kurzen Gespräch klären wir, was du brauchst und womit du rechnen kannst. Unverbindlich und kostenlos.